Guía de Estudio de Presupuesto
Finanzas Personales Educación Financiera y Patrimonio
Guía de Estudio y Soluciones
Guía de Estudio de Presupuesto
Respuestas analíticas, modelos de asignación y marcos prácticos de gastos.
Parte 1: Presupuesto de Sobres y Asignación de Fondos
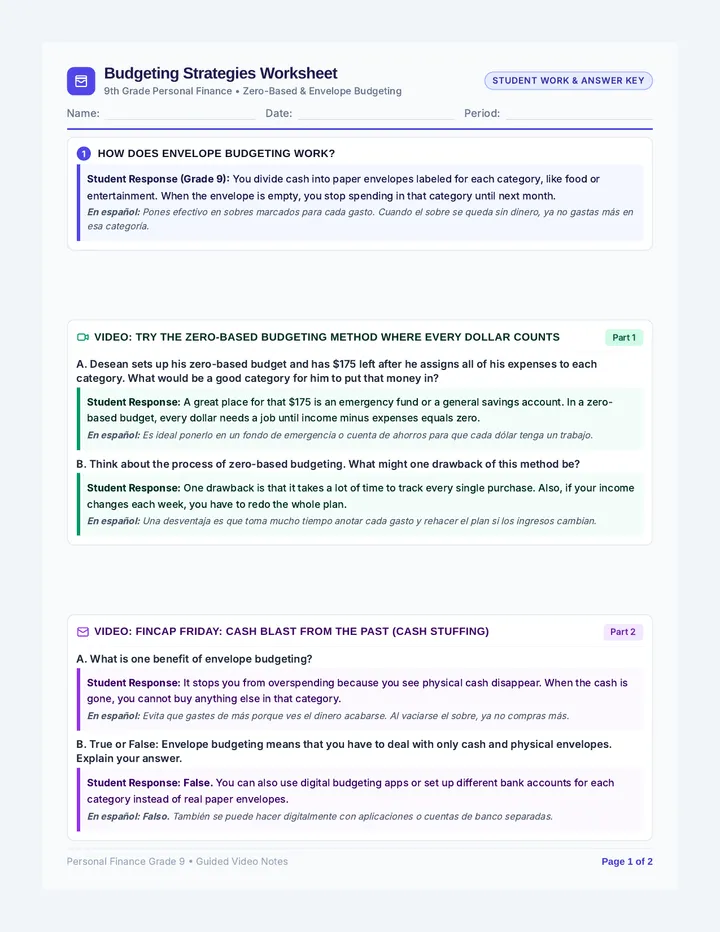
Pregunta 1: ¿Cómo funciona el presupuesto de sobres? Concepto Clave
El presupuesto de sobres es un sistema en efectivo (o digital) en el que los ingresos se dividen en sobres etiquetados para categorías de gasto específicas (alimentos, gasolina, ocio, etc.). Una vez que el dinero del sobre se termina, no se permite gastar más en esa categoría hasta el próximo ciclo de ingresos. Esto impone límites estrictos, frena el consumo impulsivo con tarjeta y hace tangible el valor del dinero.
Pregunta 2: Plan de Asignación de un Premio de $1,000 Modelo Estratégico
Fondo de Emergencia $500 50% • Colchón Seguro
Inversión Futura $200 20% • Interés Compuesto
Necesidades Inmediatas $150 15% • Facturas/Útiles
Gasto Libre de Culpa $150 15% • Ocio y Premio
Justificación de la decisión: Un ingreso inesperado debe fortalecer la estabilidad financiera antes de inflar el estilo de vida. Apartar $500 (50%) construye un colchón de liquidez esencial para emergencias. Dirigir $200 (20%) a inversiones aprovecha el crecimiento del interés compuesto. Destinar $150 (15%) cubre obligaciones pendientes sin tocar los ingresos habituales, y reservar $150 (15%) para disfrute personal evita el agotamiento mental al celebrar el logro sin culpa.
Parte 2: Gastos Fijos vs. Gastos Variables
En tus propias palabras: La diferencia fundamental
Un gasto fijo tiene siempre el mismo monto y se cobra en una fecha regular y predecible (como el alquiler o suscripciones mensuales). En cambio, un gasto variable cambia en costo y frecuencia dependiendo del consumo, elecciones personales o imprevistos (como salir a comer, la factura médica o las compras del supermercado).
| Concepto de Gasto |
Clasificación |
Justificación |
| Factura del teléfono celular |
FIJO |
Tarifa de plan mensual contratada fija y constante. |
| Comida en un restaurante |
VARIABLE |
Gasto discrecional que depende del menú y la frecuencia. |
| Suscripción a Netflix |
FIJO |
Mismo cargo recurrente automatizado cada mes. |
| Factura de sala de emergencias |
VARIABLE |
Evento de salud inesperado con costos impredecibles. |
| Útiles escolares |
VARIABLE |
Compras estacionales que varían según materias y ciclo. |
Currículo de Finanzas Personales • Unidad: Fundamentos del Presupuesto Página 1 de 2
Análisis y Síntesis Parte 3 de la Actividad
Estrategias Populares de Presupuesto
Análisis de marcos de conducta, limitaciones económicas y aplicación práctica.
1 Resumen: Estrategia 'Págate a ti mismo primero'
Presupuesto Inverso
Consiste en apartar y transferir automáticamente un porcentaje específico de tus ingresos a ahorros, inversiones o pago de deudas el mismo día que recibes tu sueldo, antes de pagar cuentas o destinar dinero a gastos recreativos.
Por qué funciona: Elimina el mal hábito de intentar ahorrar únicamente "lo que sobre" a final de mes (que casi nunca es nada). Al retirar el ahorro al inicio, adaptas naturalmente tu estilo de vida al saldo restante.
2 Regla 50/30/20: Factores que dificultan el tope del 50% en necesidades
Límites en la Práctica
La regla asigna 50% a Necesidades, 30% a Deseos y 20% a Ahorro. Entre los factores que dificultan mantener las necesidades bajo el 50% destacan:
• Costo de vida y vivienda elevado: El alquiler o hipoteca en zonas urbanas suele absorber por sí solo más del 40–50% del salario neto.
• Inflación en bienes esenciales: Aumentos pronunciados en alimentos básicos, luz, gas y combustible encarecen los gastos indispensables.
• Gastos médicos y dependientes: El cuidado infantil, copagos de salud o tratamientos crónicos no dejan margen de flexibilidad.
• Nivel de ingresos inicial o bajo: En salarios mínimos, los costos básicos de subsistencia consumen naturalmente el 70% o más.
3 Presupuesto Base Cero: Beneficio de asignar cada dólar
Fórmula: Ingresos − Gastos = $0
Asignar un propósito específico a cada dólar antes de que comience el mes brinda beneficios decisivos:
- Elimina fugas de dinero hormiga: Evita que los fondos sin destino se diluyan en compras impulsivas o cargos desapercibidos.
- Otorga un trabajo claro a cada centavo: Cada dólar se enfoca con intención hacia metas prioritarias (ahorro, deudas, inversión).
Actividad de Síntesis: Integración de Estrategias Respuestas Completas
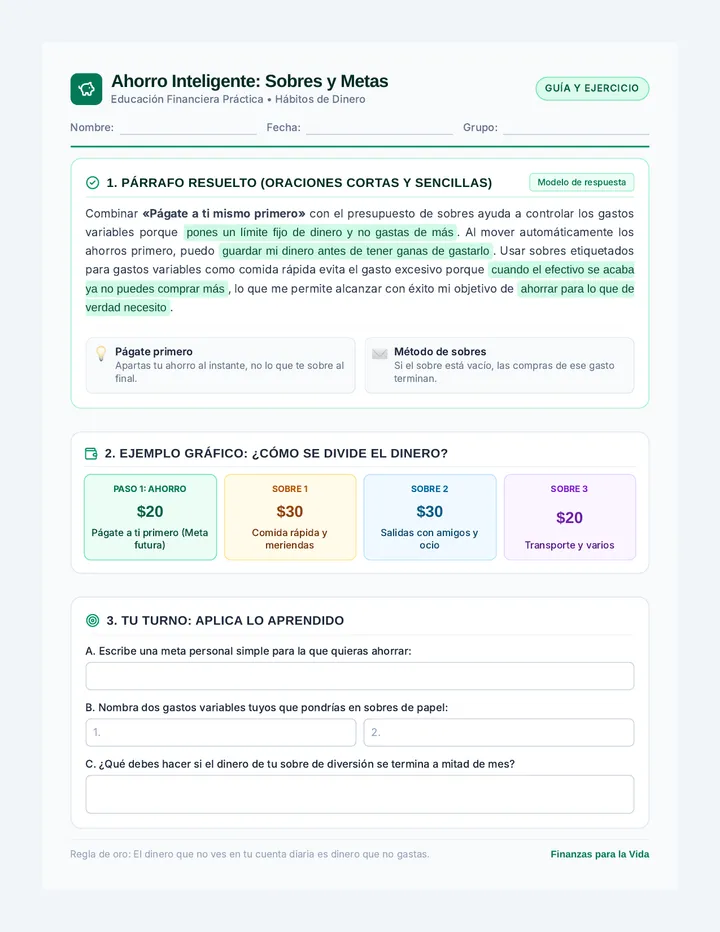
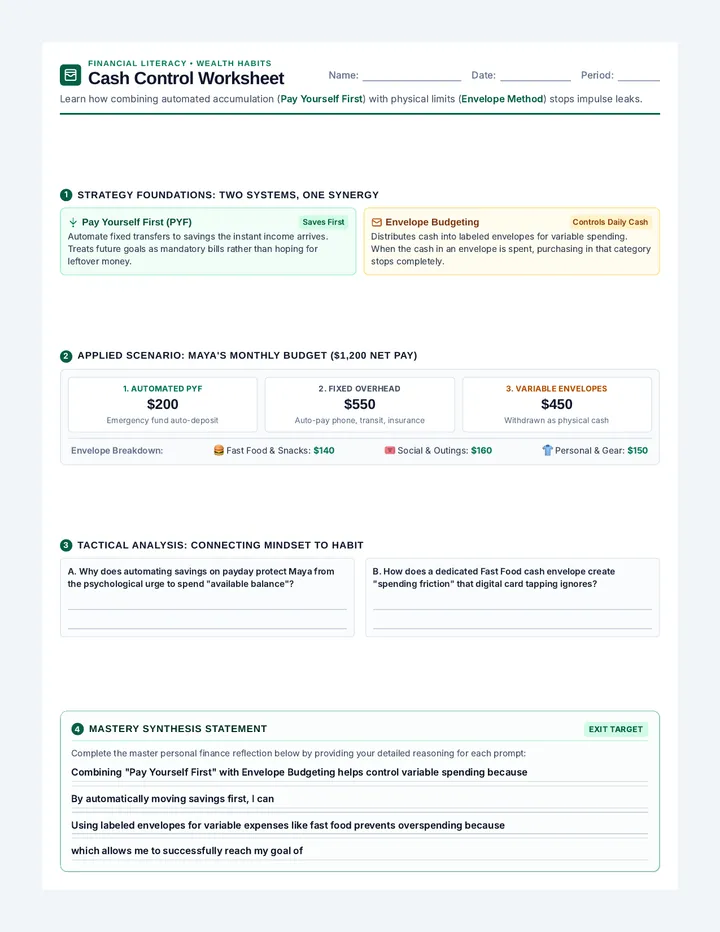
Combinar 'Págate a ti mismo primero' con el presupuesto de sobres ayuda a controlar los gastos variables porque garantiza que el dinero del ahorro quede blindado antes de gastar en el día a día. Al mover automáticamente los ahorros primero, puedo alcanzar mis metas financieras sin depender de lo que sobre ni caer en tentaciones. Usar sobres etiquetados para gastos variables como comida rápida evita el gasto excesivo porque impone un límite físico tangible cuando el dinero se agota, lo que me permite alcanzar con éxito mi objetivo de construir un fondo de emergencia sólido.
Guía Rápida: ¿Cuál método se adapta mejor a ti?
Sobres
Frena el gasto excesivo en compras cotidianas en efectivo.
Págate Primero
Ahorro automático sin requerir seguimiento diario tedioso.
50/30/20
Equilibrio visual global para principiantes en finanzas.
Base Cero
Máximo control para eliminar deudas o ingresos variables.
Currículo de Finanzas Personales • Unidad: Fundamentos del Presupuesto Página 2 de 2